Toda empresa que crece llega, tarde o temprano, a una pregunta incómoda: ¿realmente sabe dónde está cada uno de sus activos? Computadoras que pasaron de una oficina a otra sin que quedara registro, herramientas que “alguien se llevó para un proyecto” y nunca regresaron, o un inventario que en el papel dice una cosa y en la bodega muestra otra. Ese desfase entre lo que existe en los registros y lo que existe en la realidad es, casi siempre, la señal de que ha llegado el momento de entender qué es la trazabilidad y cómo aplicarla al control de activos.
El término se usa en logística, en salud y en manufactura, pero su lógica es la misma en cualquier contexto: poder responder, en cualquier momento, dónde está un activo, quién lo tiene y qué le ha ocurrido desde que ingresó a la empresa. Sin esa capacidad, cualquier decisión sobre reposición, depreciación o seguridad se toma con información incompleta.
Entender la trazabilidad con precisión ayuda a distinguir entre llevar un inventario en una hoja de cálculo y tener un verdadero sistema de control que resiste una auditoría, un cambio de personal o el crecimiento de la operación.
Qué es la trazabilidad de activos en una empresa
La trazabilidad es la capacidad de rastrear y verificar la historia, ubicación o aplicación de un objeto a través de registros documentados. El estándar internacional de trazabilidad de GS1 la define como la capacidad de seguir hacia adelante el movimiento de un objeto a través de una cadena determinada, y de reconstruir hacia atrás su historial, aplicación o ubicación (GS1, s.f.). Esa definición, pensada originalmente para cadenas de suministro, se aplica con la misma lógica al control de activos fijos dentro de una empresa: equipos, mobiliario, herramientas, vehículos o documentos.
La norma ISO 9001 fue una de las primeras en formalizar el concepto dentro de los sistemas de gestión de calidad, estableciendo la trazabilidad como la capacidad de reconstruir el historial de un elemento mediante identificaciones registradas (Organización Internacional de Normalización [ISO], s.f.). Esa base técnica es la que, con el tiempo, se trasladó del control de calidad industrial al control de activos empresariales en general.
En términos prácticos, cuando alguien pregunta qué es la trazabilidad aplicada a su empresa, la respuesta útil no es la definición técnica sino la funcional: es la capacidad de identificar cada activo de forma única, y de que ese identificador quede vinculado a un registro que se actualiza cada vez que el activo cambia de ubicación, de responsable o de estado.
Cómo funciona un sistema de trazabilidad en la práctica
Un sistema de trazabilidad funciona a partir de tres elementos que se repiten sin importar la tecnología usada: identificación única de cada activo, captura automática de sus movimientos, y registro centralizado de esa información. Sin el primero, no hay nada que rastrear; sin el segundo, el rastreo depende de que alguien lo actualice manualmente; sin el tercero, la información queda dispersa entre distintas personas o departamentos.
Identificación mediante RFID y códigos de barras
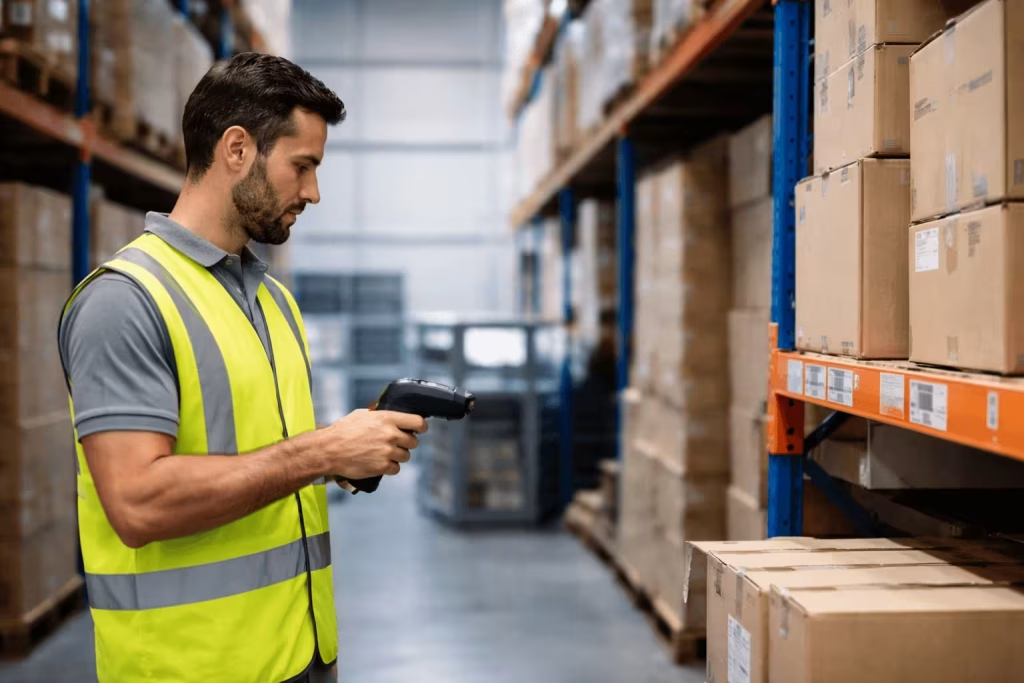
La forma más común de identificar un activo de manera única es marcarlo con una etiqueta que un lector pueda reconocer sin ambigüedad. Los códigos de barras requieren que alguien apunte el lector directamente hacia la etiqueta, mientras que las etiquetas RFID pueden leerse a distancia y sin línea de vista directa, lo que permite escanear varios activos al mismo tiempo, incluso dentro de cajas o detrás de paredes. Esta diferencia es la que explica por qué muchas empresas migran de códigos de barras a RFID cuando el volumen de activos crece.
Registro centralizado del historial de cada activo
Marcar un activo es solo el primer paso. El valor real de la trazabilidad aparece cuando cada movimiento —un traslado entre sucursales, un cambio de responsable, una salida a mantenimiento— queda registrado automáticamente en una plataforma consultable. Esa plataforma es la que permite responder, meses después, exactamente qué pasó con un activo específico sin depender de la memoria de quien lo gestionó.
Tipos de trazabilidad que aplican a la operación de una empresa
No toda trazabilidad resuelve el mismo problema. La siguiente tabla resume los enfoques más comunes que una empresa puede aplicar según lo que necesite controlar.
Tipo de trazabilidad | Qué permite controlar |
De activos fijos | Ubicación, responsable y estado de equipos, mobiliario y herramientas |
De inventarios | Existencias, movimientos entre bodegas y niveles de stock |
De documentos | Historial de quién accedió, modificó o trasladó un documento sensible |
De productos | Origen, lote y destino de un producto a lo largo de su distribución |
De activos en préstamo o rotación | Quién tiene un equipo compartido y desde cuándo |
En la práctica, muchas empresas combinan varias de estas capas: trazabilidad de activos fijos para el mobiliario y equipo de oficina, y trazabilidad documental para los archivos que requieren un control más estricto.
Inventario manual frente a inventario con trazabilidad
Comparar cómo cambia el control diario de los activos ayuda a dimensionar el impacto real de implementar trazabilidad, más allá del argumento tecnológico.
Con inventario manual | Con trazabilidad implementada |
El conteo físico depende de revisar cada activo uno por uno | Un lector RFID puede verificar decenas de activos en segundos |
Un activo perdido se descubre meses después, en la siguiente auditoría | La ausencia de un activo se detecta en el siguiente ciclo de lectura |
No hay forma de saber quién tuvo un equipo por última vez | Cada cambio de responsable queda registrado con fecha |
Los registros de depreciación se concilian a mano contra el inventario físico | El sistema mantiene ambos registros alineados de forma continua |
Las auditorías toman días de revisión documental | El reporte de auditoría se genera directamente desde las lecturas |
Esta comparación explica por qué la trazabilidad no es solo un tema de tecnología, sino de control financiero: un activo fijo que “existe” en libros contables pero no se puede localizar físicamente es, en la práctica, una pérdida que todavía no se ha reconocido.
Señales de que una empresa necesita implementar trazabilidad
Hay señales que se repiten, sin importar el sector. La más común aparece durante los cierres de año o las auditorías, cuando conciliar el inventario físico con los registros contables toma más tiempo del que debería, y varios activos “aparecen” o “desaparecen” sin explicación clara.
Otra señal surge cuando la empresa maneja equipos compartidos entre departamentos o sucursales, y nadie puede confirmar con certeza quién tiene una herramienta o un equipo en un momento dado. En sectores con alta rotación de personal, esa falta de trazabilidad se traduce directamente en activos que se pierden en la transición entre un responsable y otro.
También conviene revisar la trazabilidad cuando el volumen de activos crece más rápido que la capacidad del equipo administrativo para controlarlos uno por uno. Llegado ese punto, seguir dependiendo de hojas de cálculo actualizadas manualmente solo pospone un problema que, en la siguiente auditoría, termina saliendo a la luz de todas formas.
Las empresas en Honduras que atraviesan ese punto pueden revisar directamente en Marcado de Activos Fijos y Trazabilidad de INVERTECSE qué combinación de etiquetas RFID, códigos de barras y plataformas de control se ajusta al tamaño de su inventario, y complementar esa revisión en la página principal de tecnología y seguridad para empresas.
Implementar trazabilidad no resuelve, por sí sola, un inventario desordenado; primero exige levantar y depurar los registros existentes antes de marcar cada activo. Pero una vez hecho ese trabajo inicial, la diferencia entre administrar activos por intuición y hacerlo con datos verificables suele marcar, con el tiempo, la diferencia entre una auditoría tranquila y una llena de sorpresas.
Preguntas frecuentes
¿Qué diferencia hay entre trazabilidad e inventario?
Un inventario es una lista de lo que una empresa posee en un momento dado. La trazabilidad va más allá: registra el historial completo de cada activo —dónde ha estado, quién lo ha tenido y qué le ha ocurrido— no solo su existencia actual.
¿Es lo mismo trazabilidad que usar RFID?
No. RFID es una de las tecnologías que permite capturar los movimientos de un activo de forma automática, pero la trazabilidad como concepto también puede implementarse con códigos de barras u otros métodos de identificación. RFID simplemente hace ese proceso más rápido a mayor escala.
¿Qué tipo de activos conviene marcar primero?
Suele convenir empezar por los activos de mayor valor, los que se mueven con frecuencia entre ubicaciones o responsables, o los que históricamente han sido más difíciles de ubicar durante auditorías anteriores.
¿La trazabilidad solo aplica a empresas grandes?
No. Cualquier empresa con un número de activos que ya no puede controlarse de memoria o en una hoja de cálculo simple puede beneficiarse, sin importar si tiene una sola oficina o varias sucursales.
¿Qué tan rápido se nota el beneficio de implementar trazabilidad?
El beneficio suele notarse desde la primera auditoría o conteo físico posterior a la implementación, cuando el tiempo de verificación se reduce y las diferencias entre registros contables e inventario físico disminuyen de forma visible.

 PBX